Mataram, Garda Asakota.-Realisasi anggaran Pemerintah Provinsi (Pemprov) Nusa Tenggara Barat (NTB) berdasarkan data yang ada per 30 September 2026 baru mencapai Rp3,523 Triliun atau baru sekitar 60,03 persen dari Pagu sebesar Rp5,859 Triliun.
Hal ini terang saja menjadi atensi serius Badan Anggaran (Banggar) DPRD Provinsi NTB. Melalui Juru Bicara Banggar DPRD Provinsi NTB, Sudirsah Sujanto, Pemprov NTB didesak untuk segera melakukan percepatan pelaksanaan anggaran disisa waktu tahun anggaran 2026.
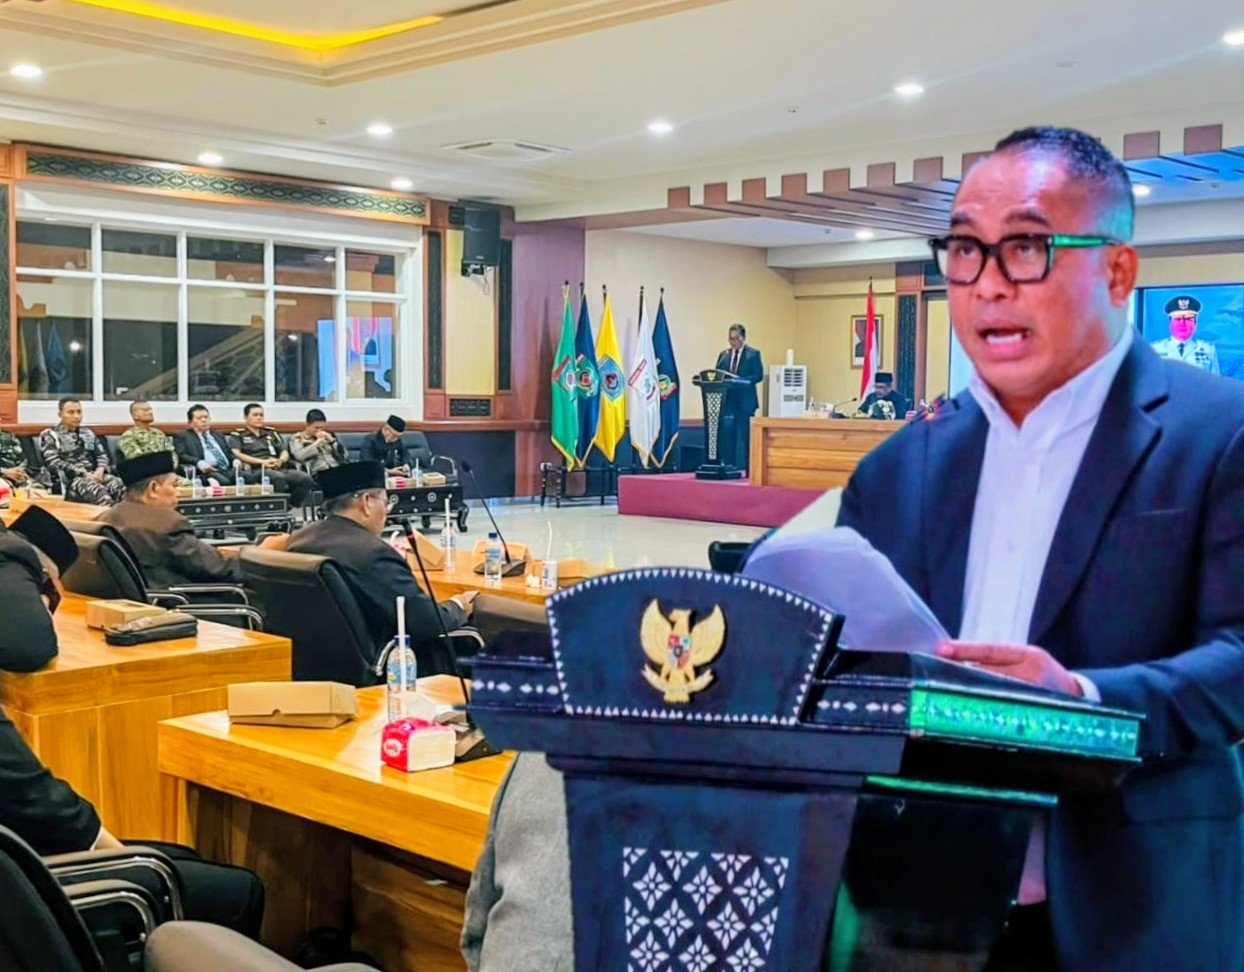
“Karena itu, Banggar mendesak saudara Gubernur untuk memastikan seluruh kepala perangkat daerah segera melakukan percepatan pelaksanaan anggaran, terutama terhadap belanja yang telah memenuhi persyaratan, telah siap dilaksanakan, dan masih realistis diselesaikan dalam sisa tahun anggaran. Jangan sampai anggaran yang telah direncanakan, dibahas, dan disetujui bersama pada akhirnya tidak sampai menjadi manfaat bagi masyarakat hanya karena terlambat dieksekusi,” ujar Sudirsah Sujanto saat menyampaikan laporan Banggar DPRD NTB terhadap Hasil Evaluasi Mendagri atas Raperda Perubahan APBD Tahun Anggaran (TA) 2026 pada saat rapat paripurna DPRD NTB yang digelar pada Selasa malam 06 Oktober 2026 diruangan rapat utama Kantor Gubernur NTB.
Meski realisasi anggaran tersebut dinilai menunjukkan percepatan dibandingkan bulan sebelumnya, dan secara persentase juga lebih tinggi dibandingkan posisi periode yang sama tahun 2025. Namun, dengan waktu yang tersisa, Banggar menilai masih terdapat volume belanja yang sangat besar yang harus diselesaikan.
Sebab menurut Banggar, saat sekarang Pemerintah diperhadapkan dengan satu fakta yang tidak boleh diabaikan yakni waktu. “Setelah proses penyempurnaan, registrasi, penetapan, dan penjabaran diselesaikan, waktu efektif pelaksanaan perubahan APBD praktis tinggal sekitar dua bulan sebelum tahun anggaran 2026 berakhir dan kondisi ini harus menjadi perhatian serius Pemprov,” tegas Sudirsah.
Meski Banggar menurutnya tidak menempatkan penyerapan anggaran sebagai satu-satunya ukuran keberhasilan. Sebab, belanja yang tinggi tidak dengan sendirinya berarti pembangunan berhasil. Namun, rendahnya realisasi anggaran juga tidak dapat dianggap sebagai hal biasa apabila disebabkan oleh lambatnya proses administrasi, terlambatnya pengadaan, ketidaksiapan pelaksanaan, atau ketidakpastian pengambilan keputusan.
“Karena itu, Banggar mendesak saudara Gubernur untuk memastikan seluruh kepala perangkat daerah segera melakukan percepatan pelaksanaan anggaran, terutama terhadap belanja yang telah memenuhi persyaratan, telah siap dilaksanakan, dan masih realistis diselesaikan dalam sisa tahun anggaran. Jangan sampai anggaran yang telah direncanakan, dibahas, dan disetujui bersama pada akhirnya tidak sampai menjadi manfaat bagi masyarakat hanya karena terlambat dieksekusi,” tegasnya.
Pada saat yang sama, Banggar juga tidak menghendaki percepatan yang sekadar mengejar angka penyerapan. Kegiatan yang dilaksanakan tetap harus memenuhi ketentuan, menjaga kualitas, dan memberikan manfaat yang sepadan.
“Karena itu, Pemprov harus segera memetakan mana belanja yang siap dieksekusi, mana yang masih menghadapi hambatan, dan mana yang secara objektif sudah tidak realistis diselesaikan sampai akhir tahun. Jangan sampai keterlambatan pelaksanaan menambah silpa. tetapi jangan pula kekhawatiran terhadap silpa mendorong pemerintah menghabiskan anggaran tanpa memperhatikan kualitas belanja. Yang kita butuhkan adalah percepatan yang patuh, terukur, dan bertanggung jawab,” ujarnya.
Sebagaimana diketahui, rancangan perubahan APBD merencanakan pendapatan sebesar Rp5,683 triliun dan belanja sebesar Rp6,053 triliun, dengan selisih sekitar Rp369,617 miliar yang direncanakan ditutup melalui pembiayaan.
“Secara struktur, postur anggaran tersebut dapat diseimbangkan melalui pembiayaan. Namun, Banggar memandang perlu adanya kepastian bahwa keseimbangan dalam postur anggaran juga didukung oleh ketersediaan kas dan pengelolaan arus kas yang memadai,” timpalnya.
Karena itu, lanjutnya, sumber penerimaan pembiayaan, posisi kas daerah, saldo anggaran, jadwal penerimaan, serta kewajiban pembayaran pokok dan bunga utang perlu dipastikan dan diproyeksikan secara cermat sampai dengan akhir tahun anggaran.
“Hal ini penting agar setiap komitmen belanja dalam perubahan APBD didukung oleh kapasitas pendanaan yang memadai dan dapat dilaksanakan sesuai jadwal. Dengan demikian, keseimbangan postur anggaran perlu diikuti dengan keseimbangan arus kas, sehingga pelaksanaan belanja tidak menghadapi kendala likuiditas pada akhir tahu,” pungkasnya. (GA. Im*)