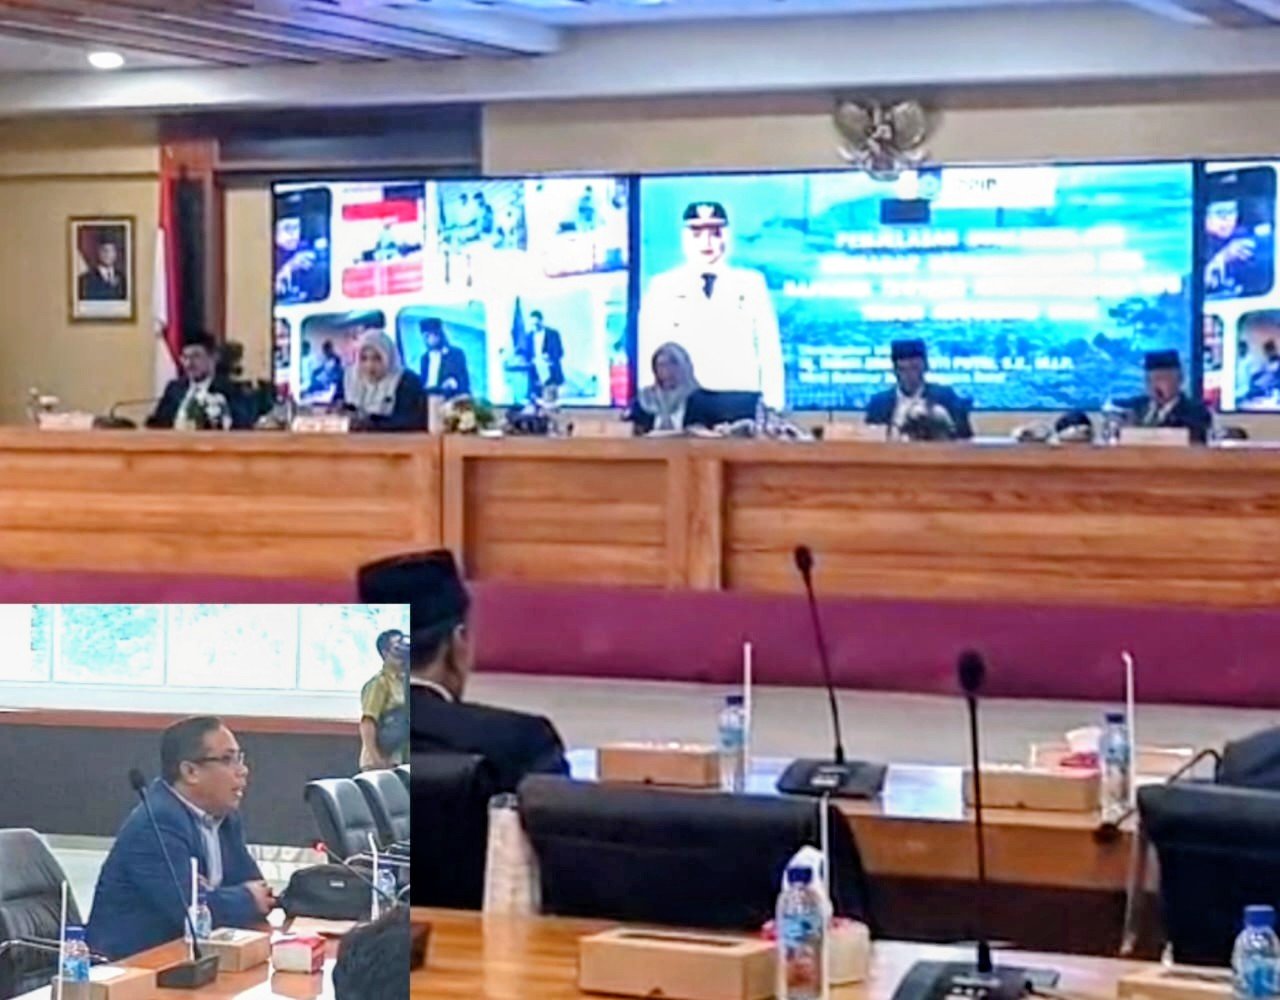
Mataram, Garda Asakota.-Dewan Perwakilan Rakyat Daerah (DPRD) Provinsi Nusa Tenggara Barat (NTB) kembali menggelar Rapat Paripurna terkait dengan Penjelasan Gubernur NTB terhadap Nota Keuangan dan Raperda tentang APBD Provinsi NTB Tahun Anggaran (TA) 2027 di ruang rapat utama kantor Gubernur NTB pada Senin 09 November 2026.
Rapat paripurna yang dipimpin langsung oleh Ketua DPRD NTB, Hj Baiq Isvie Rupaeda didampingi oleh para Wakil Ketua DPRD NTB serta dihadiri oleh Wakil Gubernur, Hj Indah Dhamyanti Putri yang mewakili Gubernur NTB serta unsur perwakilan Forkopimda dan perwakilan organisasi perangkat daerah (OPD) Provinsi NTB tersebut diawali interupsi dari anggota Dewan dari Fraksi Amanat Bintang Nurani Rakyat (ABNR) DPRD NTB, H Muhamad Aminurlah.
Anggota Dewan yang dikenal vokal ini mengingatkan terkait konsistensi pemerintah daerah dalam melaksanakan ketentuan Pasal 104 PP 12 tahun 2019 yang mengatur kewajiban Kepala Daerah untuk mengajukan Raperda tentang APBD disertai penjelasan dan dokumen pendukung kepada DPRD paling lambat 60 hari sebelum 1 bulan tahun anggaran berakhir untuk memperoleh persetujuan bersama antara Kepala Daerah dan DPRD.
“Ini sudah November. Saya pertanyakan terkait konsistensi Pemerintah dalam melaksanakan ketentuan pasal ini. Ini pasal wajib bukan sunah. Bagaimana kita mau memperbaiki tata kelola Pengelolaan Keuangan Daerah kita kalau seperti ini yang kita lakukan?,” kritik anggota Dewan dari Partai Amanat Nasional (PAN) Provinsi NTB ini.
Ia juga mengingatkan terkait tidak dilibatkannya anggota Dewan dalam pembahasan KUA-PPAS dan APBD. “Kita tahu bahwa penentuan KUA-PPAS dan APBD merupakan bagian dari kewenangan kepala daerah, tetapi proses pembahasannya juga harus melibatkan DPRD sesuai dengan ketentuan yang berlaku. Saya meminta pimpinan agar berbagai persoalan dan perbaikan yang perlu dilakukan dapat dijelaskan secara terbuka. Jangan sampai ada hal-hal yang kemudian menjadi persoalan karena tidak dibahas secara menyeluruh,” tegas pria yang akrab disapa Haji Maman ini.
Ia juga meminta agar pimpinan mempertimbangkan untuk menunda agenda perjalanan komisi apabila diperlukan, sehingga pembahasan ini dapat dilakukan dengan baik. “Mari kita bahas terlebih dahulu persoalan ini,” ujarnya.
Menanggapi interupsi Haji Maman ini, Ketua DPRD NTB yang juga bertindak selaku pimpinan rapat Paripurna menyampaikan apresiasi atas usulan dan masukan dari Haji Maman. Pihaknya berjanji akan menjadikan usulan tersebut sebagai pertimbangan pimpinan untuk ditindaklanjuti.
“Usulan dan masukan yang sangat baik dan insyaallah menjadi salah satu pertimbangan pimpinan. Persoalan perjalanan dinas sudah tersendiri mekanismenya. Semua sudah terjadwal, sehingga barangkali tidak bisa serta-merta kita batalkan hari ini. Tentu semuanya harus mengikuti mekanisme yang berlaku. Namun, kami menjadikan apa yang Bapak sampaikan sebagai catatan dan perhatian pimpinan,” kata Baiq Isvie.
Sementara berkaitan dengan keterlabatan penyampaian Nota Keuangan APBD 2027, pihaknya mengaku sudah sudah berkali-kali menyurati pemerintah sesuai ketentuan, bahkan dua kali menyampaikan surat agar penyampaian nota keuangan dan RAPBD 2027 dapat dipercepat.
“Namun, kita mengetahui banyak kendala yang dihadapi pemerintah. Belum lagi ada proses reviu yang harus dilakukan terkait pokok-pokok pikiran, termasuk klarifikasi mengenai pokir DPRD. Saya kira kita sama-sama ingin menuju perbaikan dan membangun sistem yang lebih baik untuk tahun anggaran 2027,” tutupnya.
Gubernur yang diwakili oleh Wakil Gubernur NTB, Hj Indah Dhamayanti Putri, menyampaikan penjelasan terkait dengan Nota Keuangan dan RAPBD TA 2027. Menurutnya penyusunan RAPBD Tahun Anggaran 2027 ini berlangsung di tengah situasi dan kondisi yang penuh ketidakpastian, baik secara global maupun nasional.
“Karena itu, kami tidak membangun perencanaan di atas asumsi yang terlalu optimistis. Kekuatan fiskal daerah dibangun dari kemampuan membaca kondisi dan mengelola sumber daya secara tepat dan cermat,” ujar Wagub Umi Dinda mengawali penyampaiannya.
Arah kebijakan fiskal Tahun Anggaran 2027 bertumpu pada empat prinsip. Pertama, realistis dan sehat. Target pendapatan disusun berdasarkan potensi yang dapat dicapai, bukan sekadar angka yang menarik. Kedua, berorientasi pada hasil. Anggaran mengikuti program, bukan program mengikuti anggaran. Kita mengubah pola pikir dari budgeting oriented menjadi program oriented, bahkan benefit oriented. Ketiga, tepat sasaran. Belanja diarahkan pada tiga isu prioritas dan sepuluh program unggulan. Keempat, berkelanjutan. Tidak ada belanja hari ini yang menjadi beban bagi generasi mendatang,” terangnya.
Postur pendapatan dan belanja APBD Tahun Anggaran 2027 secara garis besar adalah sebagai berikut.
Pendapatan daerah
Pendapatan daerah Tahun Anggaran 2027 direncanakan sebesar Rp6,22 triliun, meningkat sekitar 10,69 persen dibandingkan APBD Murni Tahun 2026 sebesar Rp5,62 triliun.
Pendapatan ini bersumber dari tiga komponen.
Pertama, Pendapatan Asli Daerah (PAD) direncanakan sekitar Rp3,128 triliun, naik sekitar 3,44 persen dari Rp3,02 triliun pada APBD 2026.
Rinciannya terdiri atas:
- Pajak daerah sebesar Rp2 triliun.
- Retribusi daerah sebesar Rp968,57 miliar.
- Hasil pengelolaan kekayaan daerah yang dipisahkan sebesar Rp107,56 miliar.
- Lain-lain PAD yang sah sebesar Rp50,83 miliar.
Kedua, pendapatan transfer direncanakan sekitar Rp2,98 triliun atau naik sekitar 20,01 persen.
Pendapatan transfer ini mencakup transfer dari pemerintah pusat dan transfer lainnya. Secara terperinci meliputi dana bagi hasil, dana alokasi, dan komponen transfer lainnya dari pemerintah pusat.
Ketiga, lain-lain pendapatan daerah yang sah direncanakan sekitar Rp115,24 miliar.
Kita patut bersyukur atas kenaikan ini, namun kita juga harus jujur membaca strukturnya. Kenaikan pendapatan masih sangat ditopang oleh transfer pemerintah pusat.
Walaupun secara postur pendapatan daerah masih didominasi oleh Pendapatan Asli Daerah, kontribusi PAD terhadap pendapatan daerah masih perlu terus ditingkatkan.
Untuk itu, kebijakan pendapatan Tahun 2027 diarahkan pada beberapa hal:
- Digitalisasi dan modernisasi sistem pemungutan pajak dan retribusi.
- Intensifikasi dan ekstensifikasi sumber PAD, termasuk dari sektor pariwisata dan ekosistem agromaritim yang sedang kita bangun.
- Optimalisasi pengelolaan aset daerah.
- Peningkatan kinerja BUMN, BUMD, dan Bank NTB Syariah sebagai sumber kekayaan daerah yang diusahakan.
- Penguatan sinergi dengan kabupaten/kota dan pemerintah pusat dalam optimalisasi dana transfer.
Belanja daerah
Belanja daerah Tahun Anggaran 2027 direncanakan sebesar Rp6,06 triliun atau meningkat sekitar 5,70 persen dibandingkan APBD Murni Tahun 2026.
Kenaikan ini bersifat ekspansif namun terukur, cukup untuk menggerakkan ekonomi tetapi tetap menjaga disiplin fiskal.
- Struktur belanja menurut jenis
Pertama, belanja operasi sebesar Rp4,61 triliun, termasuk belanja pegawai, barang dan jasa, belanja bunga, belanja subsidi, serta hibah dan bantuan sosial.
Kedua, belanja modal. Dalam rancangan KUA-PPAS, belanja modal meningkat dari Rp193,48 miliar pada tahun 2026 menjadi Rp397,23 miliar pada tahun 2027.
Belanja modal tersebut terdiri atas:
- Belanja modal tanah.
- Belanja modal peralatan dan mesin.
- Belanja modal gedung dan bangunan.
- Belanja modal jalan, jaringan, dan irigasi.
- Belanja modal aset tetap lainnya.
- Belanja modal aset lainnya.
Ketiga, belanja tidak terduga sebesar Rp38 miliar.
Keempat, belanja transfer kepada kabupaten/kota dan desa sebesar Rp1,01 triliun, yang merupakan belanja bagi hasil pajak kepada kabupaten/kota dan belanja bantuan keuangan.
Struktur APBD Tahun Anggaran 2027 ini menunjukkan arah yang ingin kita tuju, yaitu lebih banyak anggaran untuk hal-hal yang menghasilkan aset dan manfaat jangka panjang.
“Kami juga memberikan ruang untuk penyesuaian tambahan penghasilan pegawai ASN sesuai kemampuan keuangan daerah. Karena, sumber daya manusia birokrasi merupakan prasyarat bagi seluruh program kita agar dapat terimplementasi dengan baik dan berdampak bagi masyarakat,” pungkasnya. (GA. Im*)